

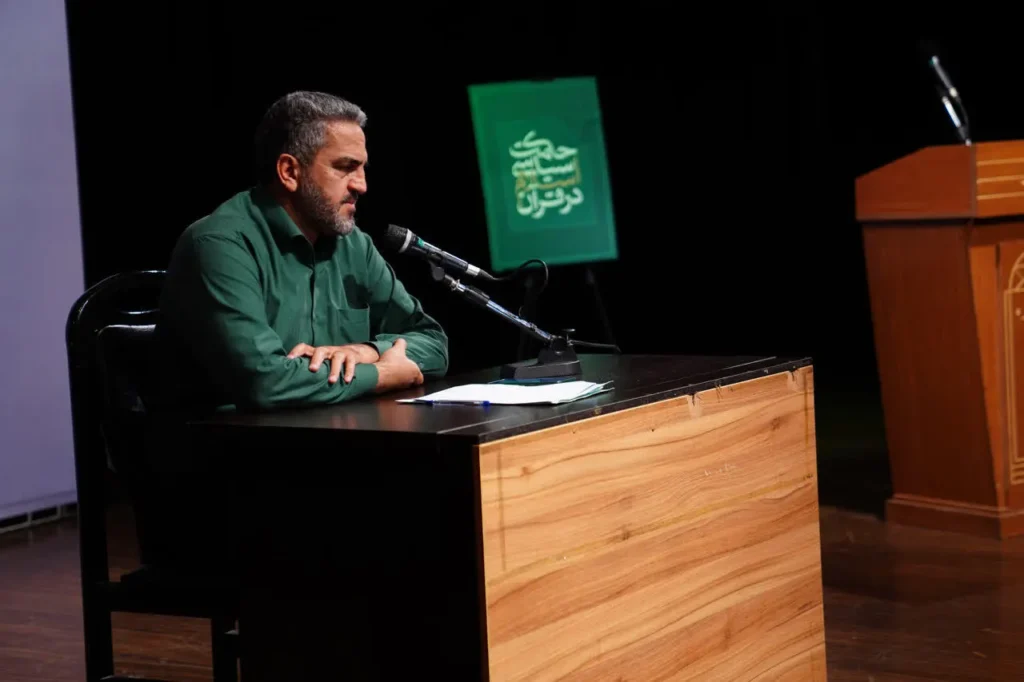
رسول بخشی، نماینده مردم اصفهان در مجلس و عضو ناظر شورای عالی بانک مرکزی، در صد و پنجاه و هفتمین جلسه حکمت سیاسی اسلام در قرآن در حوزه هنری با تشریح مسائل اقتصادی روز کشور، از سیاستهای ارزی و پولی دولت و بانک مرکزی انتقاد کرد و راهکارهای مهار تورم را ارائه داد.
بخشی در ابتدای کلام خود عنوان داشت: در جریانات مربوط به «جنگ ۱۲ روزه» و بازه زمانی پس از آن، بانک مرکزی تحت فشار دولت اقدام به استقراض حدود ۴۵۰ همت (هزار میلیارد تومان) در چند نوبت نمود. همچنین تا پیش از پایان سال، مبلغ ۴۰۵ یا ۹۰۰ همت دیگر تنخواه دریافت شد که ارقام بسیار بزرگی محسوب میشوند. این اقدام مستقیماً به معنای رشد پایه پولی است که با ضریب فزاینده، به رشد بالای نقدینگی منجر میشود.
مداخله در بازار ارز پس از نوروز
به گفته وی، پس از تعطیلات نوروز مداخلهای در بازار ارز با هدایت دولت و توسط بانک مرکزی صورت گرفت؛ بدین ترتیب که ارزهایی از بازار جمعآوری شد تا در ابعادی دیگر و با قیمتهای بالاتر به فروش برسد. هدف از این کار، تأمین مالی برخی پروژههای قانونی و تعهدات دولت (از جمله طرح کالابرگ و حمایت از اقشار نیازمند) اعلام شده است.
عرضه ارز به ازای کارت ملی و پدیده اجاره کارت
دولت در نظر دارد با عرضه ارز در قیمتی بالاتر از مرکز مبادله، درآمد کسب کند. بر اساس اعلام مسئولان، قرار است حدود ۲ میلیارد دلار ارز به ازای هر کارت ملیِ افراد بالای ۱۸ سال عرضه شود. این سیاست در عمل پیامدهای منفی به همراه داشته است؛ از جمله ایجاد ازدحام شدید در برخی شعب بانکها (مانند شعبه میدان فردوسی) و همچنین شکلگیری پدیده اجاره کارت ملی که در آن، به دلیل عدم تمکن مالی عامه مردم، افراد سودجو با پرداخت مبالغ خرد به افراد کمدرآمد، ارز را دریافت کرده و در نهایت این منابع ارزی در خزانه و گاوصندوقهای صاحبان سرمایه مجتمع میگردد.
تناقض میان عرضه ارز و طرح «صندوقهای ارزی»
همزمان با پاشش ارز در بازار، وزارت اقتصاد از طرح تأسیس «صندوقهای ارزی» برای جذب ارزهای خانگی و پرداخت سود ارزی خبر داده است. این دو رفتار کاملاً متناقض هستند؛ از یک سو ارز در بازار عرضه میشود و از سوی دیگر با وعده سود دلاری، تلاش برای جمعآوری همان ارز صورت میگیرد. معایب این رویکرد در تقویت موقعیت دلار و انتفاع دوگانه دارندگان ارز (از محل تورم اصل سرمایه و دریافت سود ارزی) مشهود است که این اقدامات مغایر با فرمایشات و رهنمودهای مقام معظم رهبری مبنی بر «عدم تقویت پول رقیب (ریال)» و «شکستن آقایی دلار» میباشد.
پایان کارایی ادبیات متعارف اقتصاد کلان
این تصمیمات توسط فارغالتحصیلان و اساتید برجسته اقتصاد در دانشگاههای مطرح کشور طراحی و اجرا میشود. خروجی این سیاستها نشان میدهد که ادبیات متعارف اقتصاد کلان و پول به انتهای کارایی خود رسیده است. این رویکرد با مخالفت گسترده کارشناسان حوزه اقتصادی و غیراقتصادی و همچنین نمایندگان مجلس مواجه شده است، به طوری که در جلسهای که اخیراً با جناب آقای دکتر پزشکیان (رئیسجمهور) داشتیم، اعتراض شدید خود را نسبت به این روند ابراز نمودیم.
آیا تورم قابل مهار است؟
در پاسخ به این پرسش که آیا تورم قابل مهار است، پاسخ قطعی «بله» است؛ مهار تورم هم در کوتاهمدت و هم بدون تحمیل فشار بر معیشت مردم امکانپذیر است، مشروط بر آنکه از چارچوبهای نظری صرفاً آکادمیک عبور کرده و مواجههای واقعی با ریشههای اصلی جهش نرخ ارز و تورم در اقتصاد کشور داشته باشیم.
جهش ۳۶ تا ۳۷ هزار برابری دلار در ۵۴ سال
طی ۵۴ سال گذشته، قیمت دلار قاچاق به حدود ۲۷۰ و چند هزار تومان رسیده که نشاندهنده افزایشی نزدیک به ۳۶ تا ۳۷ هزار برابری است. اما مسئله مهمتر، بررسی علت و چرایی تداوم تورم در اقتصاد کشور است. در همین بازه ۵۴ ساله، قیمت گوشت حدود ۳۰۰ هزار برابر و قیمت طلا نزدیک به ۳.۵ میلیون برابر شده است؛ ارقامی که بسیار بزرگ و تأملبرانگیزند. تنها در سال گذشته، نرخ اکثر کالاها نظیر گوشت، میوه و خودرو بین ۲.۵ تا ۳.۵ برابر افزایش یافته است.
تورم، حاصل «گرانی پول»
تورم حاصل از «گرانی پول» است. هرچه هزینه تأمین پول و نرخ بهره (چه در شبکه بانکی و چه خارج از آن) بالاتر باشد، هزینههای تأمین مالی بنگاهها افزایش یافته و در نتیجه، تورم بیشتری بر اقتصاد حاکم میشود و قیمتها با سرعت بالاتری رشد میکنند.
رشد ۶۰ درصدی نقدینگی و خلق ۲۹ همت پول در روز
در حال حاضر، بانک مرکزی و دولت بر این باورند که علت اصلی تورم، رشد بالای نقدینگی است و باید آن را مهار کرد. تنها در سال گذشته، نقدینگی رشدی ۶۰ درصدی را تجربه کرده است. حجم کل نقدینگی کشور حدود ۱۸ هزار همت (هزار میلیارد تومان) برآورد میشود که شامل مجموع موجودی حسابهای بانکی تمام ۹۰ میلیون نفر جمعیت کشور و شرکتهای خصوصی است. رشد ۶۰ درصدی بدین معناست که ظرف ۳۶۵ روز آینده، حدود ۱۰ هزار همت دیگر به این رقم اضافه خواهد شد؛ یعنی به طور متوسط روزانه ۲۹ همت خلق پول جدید صورت میگیرد.
مقایسه خلق پول روزانه با نیازهای استان اصفهان
برای درک عظمت رقم ۲۹ همت خلق پول روزانه، میتوان آن را با برخی هزینههای ساختاری مقایسه کرد؛ از جمله اینکه بر اساس برآوردهای کارشناسی جهت بازسازی و احیای تمام صنایع آسیبدیده استان اصفهان در جریانات اخیر، حدود ۱۷ همت اعتبار نیاز است و برای تکمیل کلیه پروژههای عمرانی نیمهتمام این استان نیز به ۳۳ همت منابع مالی نیاز داریم. همچنین مجموع بودجه جاری و عمرانی یکساله کل قوه مقننه حدود ۱۰ همت است. مقایسه این ارقام نشان میدهد که با ۵۰ همت (معادل کمتر از دو روز خلق پول در کشور)، مشکلات ساختاری و عمرانی یکی از صنعتیترین استانهای کشور قابل حل است.
مسئله اصلی: توزیع نامتوازن نقدینگی
بنابراین، در کشور به اندازه کافی پول وجود دارد، اما مسئله اصلی توزیع نامتوازن آن است. هماکنون حدود ۷۰ درصد از کل نقدینگی در اختیار تنها یک درصد از سپردهگذاران قرار دارد. ساختار اقتصاد کشور به گونهای انحرافی شکل گرفته که هر میزان منابع تزریق شود، در نهایت به سمت این بخش محدود سوق پیدا میکند؛ لذا اقدام اساسی، اصلاح ساختاری این ظرفیت توزیعی است تا منابع به تمام سطوح اقتصاد جریان یابد.
نقد رویکرد مالی: کنترل کسری بودجه و گرانسازی خدمات
در حوزه مدیریت و کنترل رشد نقدینگی، دیدگاه حاکم بر این باور است که برای مهار نقدینگی باید کسری بودجه دولت کنترل شود. بر اساس این دیدگاه، با کاهش کسری بودجه، فشار دولت بر بانکها و به تبع آن خلق پول کاهش مییابد؛ بنابراین دولت باید با افزایش درآمدها یا کنترل هزینهها، کسری خود را جبران کند. از آنجا که بخش عمده درآمدهای دولت از فروش حاملهای انرژی (آب، برق، گاز، بنزین، گازوئیل) و ارز تأمین میشود، راهکار پیشنهادی این رویکرد، افزایش قیمت این خدمات است.
هرچند تثبیت قیمت حاملهای انرژی مانند بنزین طی چند سال اخیر نیازمند اصلاح متناسب بوده است، اما نگاه به افزایش قیمت خدمات دولتی به عنوان علت اصلی، معلولنگری است. این سیاست «گرانسازی» که در سازمان برنامه و بودجه و وزارت اقتصاد پیگیری میشود، فشار سنگینی بر معیشت جامعه وارد میسازد، چرا که در تورمهای ۶۰ تا ۸۰ درصدی، افزایش حقوق و دستمزدها هرگز جبرانکننده این کسری نبوده است.
رویکرد پولی: کنترل مقداری ترازنامه بانکها
در کنار رویکرد مالی، یک رویکرد پولی نیز در بانک مرکزی پیگیری میشود که بر «کنترل مقداری ترازنامه بانکها» تمرکز دارد. در این روش، رشد ماهانه ترازنامه بانکها (نظیر بانک ملی، ملت، سپه و…) از مقادیر بالاتر به حدود ۱ درصد محدود میشود تا از این طریق خلق پول کنترل گردد؛ رویکردی که پیامدها و آثار خاص خود را بر شبکه بانکی و تولید بجا میگذارد.
محدودیت تسهیلات بانکی و سوق یافتن فعالان اقتصادی به بازار غیررسمی
سیاستهای کنونی شبکه بانکی موجب شده تا دسترسی به تسهیلات و اعتبار با محدودیتهای شدیدی مواجه شود. این اقدام که از زمان مدیریت جناب آقای فرزین در بانک مرکزی پیگیری میشود، بانکها را از اعطای تسهیلات کافی به تولیدکنندگان جهت تامین منابع، توزیعکنندگان و حتی مصرفکنندگان برای خریدهای اساسی بازداشته است.
نتیجه مستقیم این محدودیتها، سوق یافتن فعالان اقتصادی به سمت بازار آزاد و منابع خارج از شبکه بانکی است. تولیدکننده یا توزیعکنندهای که برای تامین سرمایه در گردش خود با پاسخ منفی بانک مواجه میشود، چارهای جز تامین مالی از بازار غیررسمی با نرخهای تنزیل و بهره بسیار بالا ندارد. نرخ سود خارج از شبکه بانکی که تا پیش از سال ۱۴۰۰ حدود ۳ درصد ماهانه بود، اکنون به ارقام بسیار بالاتری نظیر ۸ درصد در ماه رسیده است.
نمونه عملی: هزینه تأمین مالی یک خردهفروش میوه
به عنوان نمونه، یک خردهفروش میوه که نیازمند تامین اعتباری یک میلیارد تومانی برای خرید کالا است، در صورت عدم دسترسی به تسهیلات بانکی، مجبور به خرید اعتباری و چکی از عمدهفروش با نرخهای یادشده میشود. سود ۸ درصد ماهانه، در یک بازه سهماهه بار مالی خریدار را به حدود یک میلیارد و ۲۶۰ میلیون تومان و در افق یکساله (به صورت سود مرکب) به حدود ۲.۵ میلیارد تومان میرساند. این هزینه هنگفت تامین مالی مستقیماً به قیمت نهایی کالا منتقل شده و علت اصلی ۲.۵ برابر شدن قیمت کالاهایی مانند میوه و گوشت در یک سال گذشته است.
راهکار اصلی: ارزانسازی پول و کاهش نرخ بهره
راهکار اصلی مهار تورم، «ارزانسازی پول» و کاهش نرخ بهره هم در شبکه بانکی و هم در بازار غیررسمی است. با این حال، تصمیمگیرندگان اقتصادی در وزارت امور اقتصادی و دارایی و بانک مرکزی رویکرد متفاوتی را دنبال میکنند. باور آنان بر این است که تفاوت نرخ بهره بانکی و بازار آزاد، رانت ایجاد کرده و موجب انحراف منابع میشود؛ لذا برای تکنرخی کردن و یکسانسازی، اقدام به افزایش نرخ بهره بانکی میکنند به این امید که نرخ بازار آزاد ثابت بماند.
هشدار درباره یکسانسازی نرخ سود در سطوح بالا
این رویکرد، مشابه خطای رخداده در یکسانسازی نرخ ارز است که به جای کنترل سطح قیمتها، به جهشهای بعدی منجر شد. یکسانسازی نرخ سود در سطوح بالا بسیار مخاطرهآمیز است، زیرا هزینه تولید و تامین مالی را در کل اقتصاد افزایش میدهد. اگرچه بارها در جلسات کارشناسی نسبت به تبعات افزایش نرخ بهره هشدار داده شده است، اما خطمشیها همچنان به این سمت تمایل دارند.
الگوی ژاپن: نرخ بهره پایین در کنار مدیریت دقیق پولی
چنانچه هدف کاهش تورم باشد، اولویت اصلی سیاستگذاری باید بر کاهش نرخ بهره پول تمرکز یابد. این امر نیازمند بکارگیری ابزارها و دانش تخصصی در مدیریت پولی است؛ الگویی که در برخی کشورها نیز تجربه شده است. به عنوان مثال، کشوری مانند ژاپن با وجود وسعت محدود (حدود یکپنجم مساحت ایران) و محدودیتهای شدید در منابع طبیعی، با مدیریت دقیق پولی سالها نرخ بهره را در سطوح بسیار پایین (در حدود ۰.۲ درصد و حتی گاهی منفی) نگه داشته تا از تولید حمایت کرده و تورم را کنترل کند.
چرا در ژاپن پول به سمت سوداگری نمیرود؟
کشور ژاپن با وجود محدودیتهای یادشده، پنجمین قدرت اقتصادی جهان به شمار میرود. در چنین الگویی، زمانی که نرخ بهره بانکی بسیار پایین، صفر یا حتی منفی تعیین میشود، نگهداری پول در بانک موجب کاهش ارزش آن میگردد. با این حال، سؤال اساسی این است که چرا منابع از بانکها به سمت بازارهای غیرمولد و سوداگرانه سوق پیدا نمیکند؟
اگر در ساختار کنونی کشور ما نرخ سود سپرده به یک درصد کاهش یابد، بخش اعظم نقدینگی که در اختیار درصدی محدود از سپردهگذاران قرار دارد، فوراً به سمت بازارهای طلا، ارز، مسکن و زمین حرکت خواهد کرد. علت عدم بروز چنین وضعیتی در ژاپن، وجود قوانین و مقررات بازدارنده علیه سوداگری است. در آنجا چنانچه سرمایهگذار بخواهد منابع خود را به خرید طلا اختصاص دهد، با نظام مالیاتی سنگینی مواجه میشود که سود حاصله را کاملاً منتفی میسازد. همچنین معاملات ارز غیررسمی و نگهداشت دلار در آن کشور جرمانگاری شده است.
نقد سیاست عرضه مستقیم سکه، شمش و ارز به مردم
در مقابل، رویکرد کنونی در کشور ما به گونهای است که نهاد ناظر پولی با راهاندازی مراکز رسمی و عرضه مستقیم سکه، شمش طلا و سهمیه ارزی به عموم مردم، ناخواسته بستر سوداگری را تقویت میکند. بارها در جلسات کارشناسی و از منظر علمی به مسئولان مربوطه اثبات و یادآوری شده است که این قبیل سیاستها موجب انحراف منابع مالی و تضعیف سرمایهگذاری مولد میشود.
هدایت سرمایه به بخش مولد و تأمین مالی ارزان برای جوانان
زمانی که ابزارهای قانونی مانع از ورود داراییها به بازارهای غیرمولد نظیر طلا، ارز و زمین گردد، سرمایهها به طور طبیعی به سمت بخشهای تولیدی و خدماتی هدایت میشوند. در چنین بستری، جوانان و متخصصان صاحب طرح و ایده میتوانند منابع مالی مورد نیاز خود را با حداقل هزینه تأمین کنند؛ در حالی که در شرایط فعلی، نرخ تأمین مالی بسیار سنگین و غیراقتصادی است.
ضرورت نظام قانونی جامع برای مقابله با سوداگری
برای ساماندهی این وضعیت، نیازمند نظام قانونی جامع برای مقابله با سوداگری و هدایت نقدینگی به سمت تولید هستیم. همانگونه که رهبر معظم انقلاب نیز در فرمایشات خود بر زیانبار بودن خرید و انباشت غیرضروری طلا و دلار و لزوم هدایت سرمایهها به بخشهای مولد تأکید فرمودند، انباشت داراییهای پایه بدون استفاده در جریان تولید (که در ادبیات دینی نیز از آن به عنوان «کنز» یاد شده و ناپسند شمرده شده است)، مانع پویایی اقتصادی میشود. طلا و داراییها باید در خدمت گردش مالی خرد، معیشت و سرمایهگذاری مولد باشند، نه اینکه در صندوقها حبس گردند.
مهار سوداگری و کاهش نرخ بهره
بنابراین، با مهار سوداگری غیرمولد از طریق قوانین تنظیمگر و متعاقباً کاهش نرخ بهره تأمین مالی، نقدینگی به سوی بخشهای مولد جریان خواهد یافت. کشوری که از سهم بالای منابع و ظرفیتهای منطقهای و جهانی برخوردار است، با اتخاذ این تدابیر میتواند به جایگاه واقعی و شایسته خود در عرصه اقتصاد دست یابد.
برای نظر دادن درباره این مطلب و دیگر مطالب ثبت نام کنید یا اگر حساب دارید وارد شوید