

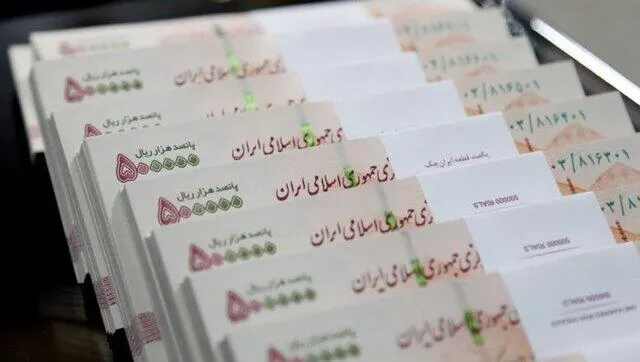
در شرایط جنگ اقتصادی هر سیاست ارزی را نمیتوان فقط با معیارهای متعارف بازار سرمایه و حسابداری سنجید. مسئله فقط این نیست که منابع مالی از کجا میآیند و در چه پروژهای سرمایهگذاری میشوند. مسئله مهمتر این است که سیاستگذار چه جایگاهی برای پول ملی تعریف میکند و چه رفتاری را به مردم و بنگاهها آموزش میدهد.
از این منظر طرح صندوق سرمایهگذاری ارزی نیازمند نقدی فراتر از این پرسش است که آیا میتواند ارزهای راکد را وارد تولید کند یا نه.
اصل ایده روشن است. دارنده ارز میتواند ارز خود را وارد صندوق کند و در مقابل واحد سرمایهگذاری ارزی دریافت کند. صندوق نیز منابع را در داراییها و پروژههای ارزی و بهویژه فعالیتهای صادراتمحور به کار میگیرد. مدافعان طرح میگویند با این کار ارزهای راکد مردم جمع میشود و به جای ورود به بازار آزاد ارز به سمت تولید میرود. از این منظر صندوق میتواند هم سیالیت بازار ارز را کاهش دهد و هم با توسعه صنایع صادراتی به تقویت حساب جاری و در نهایت دلارزدایی کمک کند.
اما این زنجیره استدلال چند حلقه مفقود دارد.
نخست باید پرسید اساساً چرا باید در اقتصاد ایران برای حفظ ارزش دارایی یک مسیر رسمی ارزی ایجاد کنیم؟
پول ملی فقط وسیله مبادله نیست. یکی از مهمترین کارکردهای پول ذخیره ارزش است. اگر مردم برای حفظ قدرت خرید خود دائماً به دلار و طلا و سایر داراییها پناه ببرند بخشی از این کارکرد از ریال گرفته شده است. بنابراین سیاستی که هدف آن تقویت حکمرانی پول ملی است باید در نهایت تقاضا برای خروج از ریال را کاهش دهد.
اما صندوق ارزی چه میگوید؟ میگوید دارایی ارزی خود را بیاورید و آن را در یک ابزار رسمی سرمایهگذاری کنید تا ارزش ارزی آن حفظ شود و سود ارزی نیز دریافت کنید.
این کار ممکن است از نظر مدیریت دارایی بهتر از نگهداری دلار در خانه باشد اما یک تفاوت اساسی با دلارزدایی دارد. در اینجا دلار از بین نرفته است. فقط از یک دارایی فیزیکی به یک دارایی مالی ارزی تبدیل شده است.
ممکن است دلار از خانه مردم به ترازنامه صندوق منتقل شود اما همچنان در ذهن مردم «واحد حفظ ارزش» باقی بماند.
مسئله دوم به ورودی صندوق مربوط میشود.
اگر فردی از قبل ارز داشته باشد میتواند آن را وارد صندوق کند. اما اگر فرد فقط ریال داشته باشد و بخواهد از این ابزار برای حفظ ارزش دارایی خود استفاده کند چه باید بکند؟ اگر سازوکار صندوق ورود سرمایه به صورت ارزی باشد او ابتدا باید ریال خود را به ارز تبدیل کند و سپس ارز را وارد صندوق کند.
این نکته بسیار مهم است.
زیرا در چنین حالتی صندوق الزاماً تقاضای موجود ارز را فقط از بازار آزاد خارج نمیکند. ممکن است بخشی از تقاضای جدید ارز را نیز ایجاد کند.
فردی که پیش از آن صرفاً ریال در اختیار داشت برای ورود به یک سرمایهگذاری ارزی باید ابتدا خریدار ارز شود. بنابراین نمیتوان بدون بررسی دقیق سازوکار عرضه ارز به صندوق گفت این ابزار حتماً موجب کاهش تقاضا در بازار ارز میشود.
ممکن است اتفاقاً بخشی از تقاضای سرمایهگذاری که قبلاً در بازار وجود نداشت به بازار ارز اضافه شود.
این تناقض را باید جدی گرفت: ابزاری که قرار است سیالیت بازار ارز را کاهش دهد اگر برای جذب سرمایهگذار ریالی نیازمند تبدیل ریال به ارز باشد ممکن است در نقطه ورود خود تقاضای ارزی ایجاد کند.
مسئله سوم ادعای تقویت حساب جاری است.
مدافعان صندوق میگویند ارزهای جمعآوریشده میتواند به سمت صنایع صادراتمحور برود و از طریق افزایش تولید و صادرات حساب جاری کشور را تقویت کند. این استدلال در صورت تحقق سرمایهگذاری مولد میتواند قابل دفاع باشد اما یک نکته مهم دارد: «تأمین مالی» با «افزایش حساب جاری» یکی نیست.
صندوق میتواند منابع یک پروژه را تأمین کند. اما اینکه آن پروژه واقعاً صادرات را افزایش دهد و افزایش صادرات آن از افزایش واردات مورد نیاز برای تولید بیشتر باشد مسئله دیگری است.
بنابراین صندوق بالقوه میتواند ابزار تأمین مالی توسعه صادرات باشد اما ذاتاً و بهصورت خودکار حساب جاری را تقویت نمیکند.
حتی اگر این اتفاق رخ دهد باز هم تقویت حساب جاری لزوماً به معنای تقویت ریال نیست. ممکن است کشوری صادرکننده بزرگی باشد اما پول ملی آن همچنان با تورم و بیاعتمادی مواجه باشد. میان تراز پرداختها و حکمرانی پول ملی رابطه وجود دارد اما این رابطه آنقدر ساده نیست که بتوان گفت: «صندوق ارزی یعنی تقویت حساب جاری و تقویت ریال و دلارزدایی».
مسئله چهارم تفاوت میان «ذخیره ارزش» و «سرمایهگذاری مولد» است.
فردی که دلار میخرد الزاماً سرمایهگذار صنعتی نیست. او ممکن است فقط بخواهد ارزش پسانداز خود را حفظ کند. اما پروژه صنعتی با ریسک تولید و بازار و صادرات و مدیریت مواجه است.
اگر صندوق بخواهد این دو انگیزه متفاوت را به یکدیگر پیوند دهد باید مشخص کند ریسک این انتقال بر عهده چه کسی است.
اگر بازده سرمایهگذاری ارزی تضمین شود باید پرسید این تضمین از کجا میآید. اگر تضمین نشود چرا کسی که صرفاً دنبال حفظ ارزش دارایی است باید ریسک یک پروژه صنعتی را بپذیرد؟
این پرسشها نشان میدهد که صندوق ارزی بیش از آنکه یک راهحل بدیهی باشد یک ابزار مالی است که کیفیت آن به طراحی دقیق سازوکارش بستگی دارد.
اما مهمترین مسئله شاید اقتصادی نباشد. مسئله فرهنگ اقتصادی است.
در شرایط جنگ اقتصادی و تحریم که دشمن از دلار به عنوان یکی از ابزارهای فشار استفاده میکند نمیتوان نقش بازار ارز را مانند یک بازار معمولی داخلی دید. قیمت دلار فقط قیمت یک کالای خارجی نیست. میتواند به لنگر انتظارات تورمی تبدیل شود و از طریق قیمتگذاری کالاها و نهادهها و داراییها به کل اقتصاد سرایت کند.
در چنین شرایطی اقتصاد مقاومتی باید وابستگی اقتصاد داخلی به ارز خارجی را کاهش دهد.
این به معنای حذف نیاز کشور به ارز نیست. اقتصاد ایران برای تجارت خارجی و واردات ضروری به ارز نیاز دارد. اما باید میان «ارز به عنوان ابزار مبادله خارجی» و «ارز به عنوان رقیب پول ملی برای ذخیره ارزش» تفاوت گذاشت.
ارز باید تا حد امکان در خدمت نیازهای واقعی اقتصاد و تجارت خارجی قرار گیرد نه اینکه به معیار اصلی سنجش ثروت خانوار ایرانی تبدیل شود.
اگر درآمد ارزی حاصل از صادرات به جای آنکه صرف نیازهای واقعی کشور شود به دارایی قابل معاملهای تبدیل شود که افزایش نرخ دلار ارزش ریالی آن را بالا میبرد یک تعارض جدی شکل میگیرد. صادرکننده ممکن است از افزایش نرخ ارز منتفع شود اما افزایش نرخ ارز همزمان قدرت خرید حقوقبگیر و تولیدکننده داخلی را کاهش میدهد و هزینه بسیاری از کالاها و خدمات را افزایش میدهد.
در اقتصاد مقاومتی نمیتوان منافع یک گروه از افزایش نرخ ارز را جدا از هزینهای دانست که این افزایش بر کل جامعه تحمیل میکند.
از این زاویه حتی اگر صندوق ارزی بتواند ارزهای راکد را به تولید هدایت کند باید پرسید چرا راهحل تأمین مالی تولید را بر مبنای رسمیکردن دارایی ارزی بنا کنیم؟
اگر مشکل کمبود سرمایه برای تولید است باید نظام تأمین مالی تولید اصلاح شود. اگر مشکل کمبود ارز برای سرمایهگذاری است باید سازوکار تخصیص ارز به پروژههای مولد اصلاح شود. اگر مشکل حفظ ارزش پسانداز مردم است باید سیاستهای ضدتورمی و تقویت قدرت خرید پول ملی در مرکز توجه باشد.
نمیتوان همه این مشکلات را با یک صندوق ارزی حل کرد.
ممکن است گفته شود صندوق ارزی دقیقاً برای کاهش مرجعیت بازار آزاد طراحی شده است. ارز مردم به جای آنکه وارد بازار آزاد شود وارد صندوق میشود و از آنجا به سمت تولید میرود.
اما حتی در این استدلال باید میان «کاهش بازار آزاد ارز» و «کاهش دلارزدگی» تفاوت گذاشت.
ممکن است بازار آزاد کوچکتر شود اما تقاضای ذخیره ارزش برای ارز همچنان باقی بماند. حتی ممکن است شکل آن رسمیتر شود.
دلار از بازار خارج نشده است. دلار از دارایی شخصی به دارایی مالی تبدیل شده است.
این تحول میتواند از نظر شفافیت و تأمین مالی تولید مفید باشد اما نباید آن را با دلارزدایی یکی دانست.
دلارزدایی واقعی زمانی اتفاق میافتد که اقتصاد و مردم کمتر به دلار برای سنجش و حفظ ارزش ثروت خود نیاز داشته باشند.
اگر امروز به مردم گفته شود «برای حفظ ارزش دارایی خود از ریال خارج شوید و ارز بخرید» و فردا همان توصیه در قالبی رسمیتر به آنها گفته شود که «ارز خود را در صندوق سرمایهگذاری کنید» مسئله اصلی همچنان پابرجاست.
اقتصاد مقاومتی نباید صرفاً به دنبال مدیریت بهتر فرار از ریال باشد. باید شرایطی ایجاد کند که اساساً انگیزه فرار از ریال کاهش پیدا کند.
سؤال بنیادیتر این است:
اگر قرار است ریال پول ملی کشور باشد چرا باید سیاستگذار به جای تقویت نقش آن در حفظ ارزش دارایی مردم مسیر رسمی سرمایهگذاری ارزی را توسعه دهد؟
پاسخ به این سؤال تعیین میکند صندوق ارزی واقعاً بخشی از راهحل اقتصاد ایران است یا فقط شکل جدید و رسمیتری از مسئلهای که سالهاست با آن مواجهیم:
فرار از ریال.
برای نظر دادن درباره این مطلب و دیگر مطالب ثبت نام کنید یا اگر حساب دارید وارد شوید