

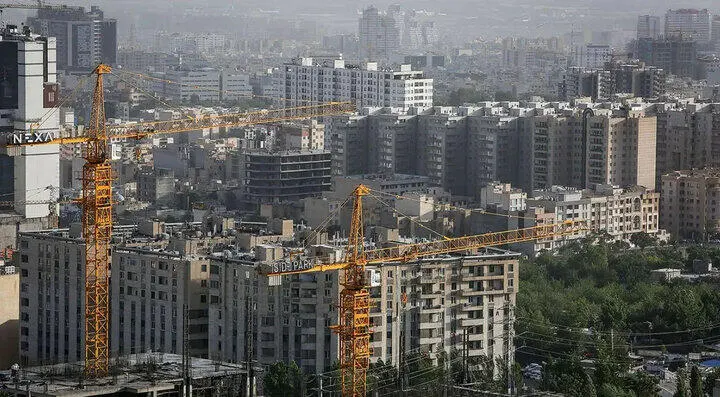
بازار مسکن در ایران سالهاست به یکی از پیچیدهترین معماهای اقتصاد کشور تبدیل شده است. قیمتها هر سال رکورد میزنند، قدرت خرید خانوارها هر سال کمتر میشود و در مقابل، عرضه واحدهای جدید تقریباً متوقف مانده است. این وضعیت نه یک نوسان مقطعی است و نه محصول یک شوک خاص. به ساختاری تبدیل شده که هر سال عمیقتر میشود و راهحلهای موقت فقط آن را به آینده حواله میدهند.
برای درک ماجرا باید به اعداد نگاه کرد. بر اساس گزارشهای رسمی، متوسط قیمت مسکن در تهران طی پنج سال گذشته بیش از پنج برابر شده است. در همین دوره، متوسط درآمد خانوار شهری حداکثر دو برابر شده است. این شکاف یعنی نسبت قیمت به درآمد که در استانداردهای جهانی حدود پنج تا هشت سال است، در ایران به بیش از سی سال رسیده است. به عبارت دیگر، یک خانوار با درآمد متوسط باید سی سال تمام درآمد خود را کنار بگذارد تا بتواند یک واحد مسکونی متوسط بخرد. این عدد به تنهایی نشان میدهد که بازار مسکن از دسترس خانوار عادی خارج شده است.
سمت عرضه اما وضعیت نگرانکنندهتری دارد. تولید واحدهای مسکونی در سالهای اخیر روندی نزولی داشته است. سازندگان به دلیل افزایش هزینه مصالح، عدم دسترسی به تسهیلات بانکی مناسب، بوروکراسی پیچیده مجوزها و عدم اطمینان به آینده بازار، ترجیح میدهند سرمایه خود را به جای ساختوساز به بازارهای امنتر مانند ارز و طلا ببرند. نتیجه آنکه عرضه جدید به شدت محدود شده و این محدودیت، خود محرک اصلی افزایش قیمت است.
سمت تقاضا نیز تحول مهمی را تجربه کرده است. مسکن در ایران سالهاست نه فقط سرپناه، بلکه یک دارایی امن برای حفظ ارزش پول در برابر تورم است. وقتی تورم دورقمی میشود و بازدهی سایر بازارها پایین میآید، سرمایهها به سمت مسکن سرازیر میشوند. این تقاضای سرمایهای، نه تقاضای مصرفی، فشار اصلی بر بازار است. نتیجه آنکه واحدهای خالی از سکنه در شهرهای بزرگ افزایش یافته و در مقابل، اجارهبها نیز به دلیل کمبود عرضه جهش کرده است.
بخش اجارهنشینی وضعیت بحرانیتری دارد. بر اساس گزارشهای میدانی، سهم اجاره از سبد هزینه خانوار شهری در سالهای اخیر به بیش از چهل درصد رسیده است. در برخی شهرهای بزرگ، این عدد از پنجاه درصد نیز فراتر رفته است. این یعنی خانوارها بخش عمده درآمد خود را صرف اجاره میکنند و برای سایر نیازها از جمله خوراک، درمان و آموزش بودجه کافی ندارند. این وضعیت به افزایش فقر چندبعدی و کاهش کیفیت زندگی منجر شده است.
دولتها در سالهای اخیر طرحهای مختلفی برای حل بحران مسکن ارائه کردهاند. از طرح مسکن مهر تا مسکن ملی و طرحهای اجارهداری. اما هیچکدام نتوانستهاند مشکل را در مقیاس ملی حل کنند. دلیل اصلی این است که این طرحها بیشتر بر ساخت واحدهای جدید متمرکز بودهاند تا بر اصلاح ساختار بازار. بدون اصلاح نظام مالیاتی، بدون کنترل تقاضای سرمایهای، بدون شفافسازی بازار و بدون اصلاح نظام بانکی، ساخت واحدهای جدید فقط به رشد حاشیهای عرضه میانجامد و قیمتها را در سطح کلان تغییر نمیدهد.
راهحل اما پیچیده نیست، فقط دشوار است. نخست، مالیات بر خانههای خالی و مالیات بر عایدی سرمایه میتواند تقاضای سرمایهای را کاهش دهد و انگیزه عرضه را افزایش دهد. دوم، اصلاح نظام بانکی و هدایت تسهیلات به سمت تولید مسکن ارزانقیمت. سوم، کاهش بوروکراسی مجوزهای ساخت و تسریع فرآیند صدور پروانه. چهارم، توسعه شهرهای جدید و حملونقل عمومی برای کاهش فشار بر کلانشهرها. پنجم، شفافسازی معاملات و ثبت رسمی اجارهها برای جلوگیری از فرار مالیاتی. هیچکدام از اینها معجزه نمیکند اما ترکیب آنها میتواند بازار را از وضعیت فعلی خارج کند.
نکته نهایی اینکه بحران مسکن فقط یک مشکل اقتصادی نیست. یک بحران اجتماعی است. خانوادهای که توان خرید یا اجاره خانه مناسب را ندارد، در معرض آسیبهای متعددی قرار میگیرد. تأخیر در ازدواج، کاهش فرزندآوری، مهاجرت از شهرهای بزرگ و افزایش آسیبهای اجتماعی، همه پیامدهای بحران مسکناند. مسکن ستون اصلی امنیت اقتصادی خانوار است. اگر این ستون بلرزد، هیچ سیاست اقتصادی دیگری نمیتواند ثبات را به جامعه بازگرداند. بازار مسکن ایران امروز نیازمند درمان ریشهای است، نه مسکن موقت. و هر روز تأخیر، هزینه درمان را سنگینتر میکند.
برای نظر دادن درباره این مطلب و دیگر مطالب ثبت نام کنید یا اگر حساب دارید وارد شوید