

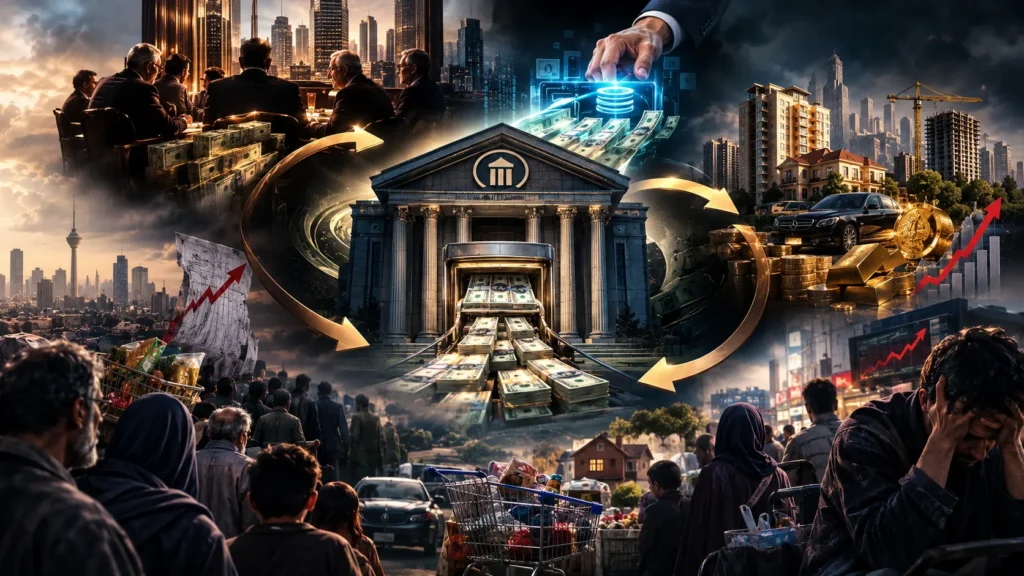
کار بانک ها از ربا و جنگ با خدا هم گذشته است. در رباخواری لااقل میزانی از پول وجود دارد که برای مثال در ازای چشمپوشی موقت از آن، بهره نامشروع اخذ می شود. اما در بانکداری مدرن از هیچ، پول خلق می کنند و نه تنها بهره، که اصل پول نامشروع است. و آنچه وضعیت را حتی بدتر می کند، آن است که بخش عمده این پول جدید میان محافل قدرت و ثروت توزیع می شود.
این پدیده همانطور که ارن سارن، جامعه شناس اقتصادی، بیان داشته است، چرخه ای از غارت است. در واقع بانک در مرکز غارت های سرمایه سالاری قرار دارد. بانک دیگر واسطه ای میان کسانی که پول دارند و کسانی که به پول نیاز دارند، نیست. اینگونه نیست که سپردهگذاران پول خود را در بانک بگذارند و بانک همان منابع را میان وامگیرندگان توزیع کند. ویژگی اساسی بانکداری مدرن آن است که از پوچ، پول خلق می کند.
اما خلق پول یا اعتبار هنوز ابتدای چرخه غارت است. اعتبارهای خلق شده میتواند برای سرمایهگذاری مولد، خرید ماشینآلات یا حمایت از اشتغال و تولید به کار رود. اما طبق پژوهش های انجام شده، بخش بزرگی از اعتبار بانکی صرف خرید داراییهای موجود شده است. هنگامی که بانک برای خرید خانه، زمین، طلا، و دلار و سایر داراییهای موجود در جامعه، پول جدید خلق میکند، دارایی های جامعه بیشتر نمی شود و تنها این تورم است که بیشتر و بیشتر می شود.
روشن است که تورم یکی از اشکال غیر مستقیم غارت است، اما مستقیمترین شکل غارت از طریق خلق پول زمانی رخ میدهد که بانک درون یک شبکه محفلی و مالکیتی گسترده قرار داشته باشد. بانک ممکن است زیرمجموعه یک هلدینگ باشد و در کنار شرکتهای دیگری قرار گیرد که همان مالکان یا ذینفعان را دارند. در چنین شرایطی، بانک میتواند به شرکتهای مرتبط با صاحبان خود اعتبار بدهد. در ظاهر، پول از «بانک» به «شرکت» منتقل شده است. اما وقتی هر دو بخش متعلق به یک شبکه محفلی و مالکیتی است، در واقع پول جدید از یک جیب بانک به جیب دیگرش منتقل شده است.
نکته قابل توجه آن است که در اینجا ظاهراً پسانداز شخص دیگری غارت نشده است که به سادگی مورد شکایت یا تعقیب قضایی قرار گیرد؛ بلکه غارت بر اساس یک امتیاز نهادی، یعنی امتیاز تولید قدرت خرید انجام شده است. چرخه غارت زمانی کاملتر میشود که بانکها نهتنها سود خود را خصوصی کنند، که بخشی از ریسکهایشان را نیز با حمایت عمومی پوشش دهند.
بر این اساس، غارت یعنی استفاده از یک امتیاز نهادی برای خلق پول و سپس ایجاد سازوکاری که بخش بزرگی از منافع آن به صاحبان دارایی، مالکان، هیأت مدیره و کارکنان بانکها، و محافل قدرت و ثروت منتقل شود، در حالی که هزینههای بدهی و بهره بر دوش بخش بزرگی از جامعه باقی بماند.
بانک ها به یک مرحله غارت قناعت نمی کنند. خلق پول از هیچ، مرحله اول غارت آن هاست. با فشردن یک کلید، برای خودشان اعتبار خلق می کنند. در مرحله دوم غارت با تصاحب و انباشت دارایی های موجود، موجب تورم می شوند و با ندارتر کردن و غارت محرومین، داراتر می شوند. در چنین وضعیتی ندارها و محرومان برای خریدن نخستین دارایی خود، مثلاً خانه، خودرو و حتی لوازم خانگی مجبور می شوند پول بیشتری بپردازند و یا استقراض کنند و بهره بپردازند، و این همان پول و بهره ای است که به جیب محافل قدرت و ثروت و بانک های محفلی شان می رود.
تورم از جهت دیگری نیز در توزیع ناعادلانه اعتبارهای بانکی نقش دارد، و آن زمانی است که دارایی گرانشده خودش تبدیل به وثیقه برای دریافت اعتبار جدید شود. روشن است که هر چه دارایی های فرد، مثل زمین، خانه و نظایر آن بیشتر باشد، دسترسی او به اعتبارات بانکی بیشتر می شود. در اینجا نیز محرومین و ندارها کمترین دسترسی را به اعتبارات بانکی دارند.
اگر رباخواری که بهره نامشروع از پول مشروع است، جنگ با خداوند و رسول خدا (ص) خوانده می شود، خلق پول نامشروع و هدایت آن به امور نامشروع و بهره نامشروع از آن نزد خداوند چه جایگاهی خواهد داشت؟ جنگ با خدا و رسول او به تنهایی می توان به هلاکت یک امت بیانجامد و لذا هر چه سریعتر باید قبل از آنکه به خشم و عضب الهی دچار شویم، باید در برابر این چرخه غارت بانکی که ثروت را در میان اغنیا به گردش در می آورد، ایستاد و آن را متوقف کرد.
برای نظر دادن درباره این مطلب و دیگر مطالب ثبت نام کنید یا اگر حساب دارید وارد شوید