

یادداشت از محمد روشنائی – استان زنجان، شهر ماهنشان
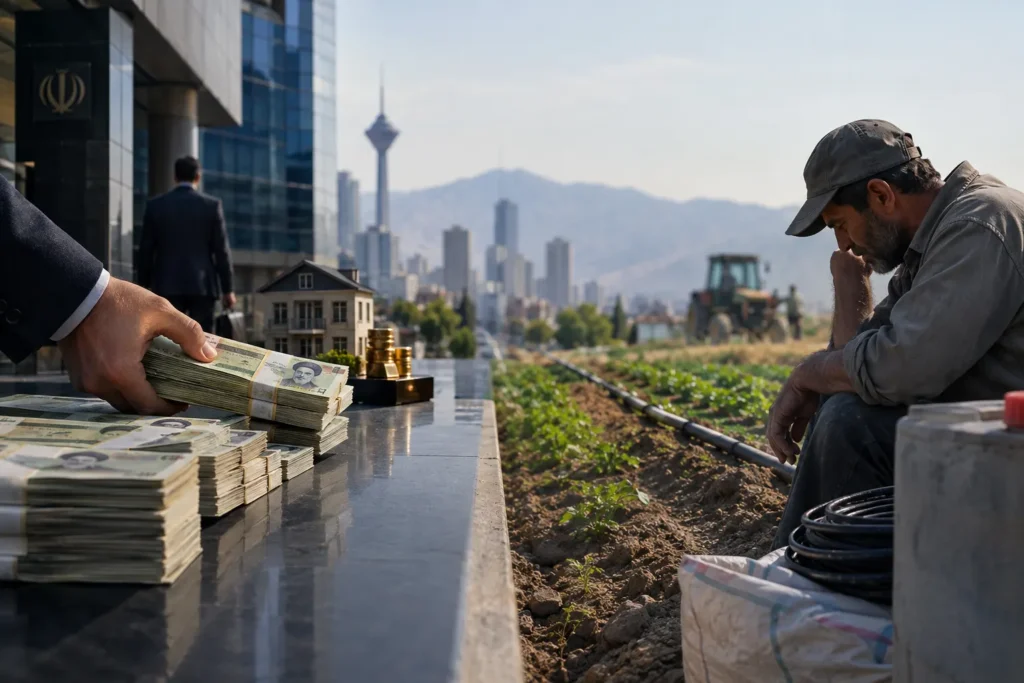
اگر همین امروز سری به خیابانها بزنید یا پای دردِدل تولیدکننده، کشاورز، کارمند و کاسب بنشینید، به یک تناقض بسیار عجیب میرسید: از یک طرف میگویند نقدینگی در کشور سر به فلک کشیده و تورم بیداد میکند؛ اما از طرف دیگر، تولیدکننده برای سرمایه در گردش لنگِ چند صد میلیون تومان است، کارمند و کارگر تا نیمه ماه جیبشان خالی میشود، و کشاورز برای خرید چند شاخه لوله و قطرهچکان دستش به هیچ وامی بند نیست. پس این همه پول و اعتبار کجاست و اصلاً چرا قوانین این مملکت طوری چیده شده که سوداگری پاداش بگیرد و تولیدکننده تنبیه شود؟
داستان خیلی سادهتر و تلختر از اصطلاحات پیچیده کتابهای اقتصاد است. ما در کشوری زندگی میکنیم که ثروت روی کاغذ زیاد است، اما در کف جامعه «قحطی پول واقعی» داریم. قیمت یک خانه معمولی سر به چند میلیارد میزند، اما صاحب همان خانه اگر مریض شود، برای هزینه درمانش مستأصل است. چرا؟ چون ثروت جامعه در قالب داراییهای قفلشده (زمین، ملک، آهن و آجر) فریز شده و پولی که باید در رگهای اقتصاد بچرخد، خشکیده است.
مشکل اول، خشکاندن تقاضای واقعی است. وقتی حقوق کارمند و کارگر متناسب با تورم رشد نمیکند، اولین اتفاقی که میافتد افت شدید قدرت خرید است. کارمند بعد از پرداخت اجارهخانه و چند قلم خوراک ضروری، دیگر ریالی در جیب ندارد که با آن جنس ایرانی، پوشاک، لوازم خانگی یا محصولات کشاورزی بخرد. نتیجه چه میشود؟ کارخانهها با نیمی از ظرفیت کار میکنند، انبارها پر از جنس فروشنرفته میشود و تولیدکننده زمین میخورد.
اما اوج این فاجعه در نظام بانکی و قوانین اعتباری ما رخ میدهد. در حال حاضر قاعده بازی کاملاً به نفع سوداگر و به ضرر تولیدکننده واقعی نوشته شده است. ببینید سیستم چگونه کار میکند:
کسی که پول یا ملک میلیاردی دارد، پولش را در بانک میگذارد، معدل حساب و امتیاز جمع میکند و خیلی راحت وامهای کلان میگیرد. بعد با همان وام چه کار میکند؟ میرود زمین، طلا یا دلار میخرد؛ قیمت آن دارایی بالا میرود، وثیقهاش سنگینتر میشود و دوباره وام بزرگتری میگیرد! یعنی خلق پول بدون اینکه یک سوزن به تولید کشور اضافه شده باشد، مستقیماً وارد بازار دارایی شده و آتش تورم را تندتر میکند.
در نقطه مقابل، جوانی را در نظر بگیرید که میخواهد کارگاه راه بیندازد یا کشاورزی که میخواهد زمینش را به سیستم آبیاری نوین و تحتفشار مجهز کند. آیا به این کشاورز وام میدهند؟ ابداً! چون به او میگویند: «سند ملکی در مرکز شهر بیاور، میانگین حساب چند صد میلیونی نشان بده!»
زمین کشاورزی و طرح تولیدی او از نظر سیستم ارزش وثیقهای ندارد. در حالی که همه میدانیم وام دادن به این کشاورز نه تنها سرسوزنی تورمزا نیست، بلکه دقیقاً پادزهر تورم است. اگر آن زمین آبیاری مدرن شود، مصرف آب نصف میشود، تناژ محصول دو برابر میگردد، قیمت تمامشده خوراک مردم پایین میآید و تولید واقعی شکل میگیرد. اما سیستم بانکی، سوداگر بیدردسر را به زحمتِ ارزیابی طرح کشاورز ترجیح میدهد.
این همان تبعیض ساختاری است؛ یعنی پول به کسی داده میشود که نیازی به تولید ندارد، و از کسی دریغ میشود که چرخ اقتصاد را میچرخاند. نظام بانکی ما ریسک خود را با وثیقه ملکی به صفر میرساند، اما تمام ریسک تورم، گرانی مسکن و نابودی تولید را روی دوش جامعه میاندازد.
تا زمانی که این قواعد ناعادلانه تغییر نکند، وضعیت همین است. راهکار پیچیده نیست، اراده میخواهد:
اول اینکه، مبنای پرداخت وام به تولیدکننده و کشاورز نباید سند خانه و ملک شهری باشد؛ باید سفارش کار، پیشفروش، فاکتور معتبر و خودِ ادوات و تأسیسات تولیدی (مثل تجهیزات آبیاری) به عنوان وثیقه پذیرفته شود.
دوم اینکه، دسترسی سوداگران به اعتبارات بانکی بسته شود و جلوی سوداگری در زمین و ملک با مالیاتهای بازدارنده گرفته شود تا نگهداری داراییِ راکد، پرسودتر از عرق ریختن پای خط تولید یا سر زمین کشاورزی نباشد.
و سوم اینکه، قدرت خرید قشر حقوقبگیر احیا شود تا این پول مستقیماً وارد بازار مصرف کالای داخلی شود و چرخ تولید را به گردش درآورد.
خلاصه اینکه مشکل امروز اقتصاد ما بیپولی نیست؛ مشکل این است که قوانین، قطبنمای پول را به سمت سفتهبازی تنظیم کردهاند. اگر اعتبار به جای سوداگری به سمت زنجیره تولید و زمین کشاورزی هدایت شود، هم آب و خاک حفظ میشود، هم کارخانهها جان میگیرند و هم سفره مردم از این رکود سنگین نجات پیدا میکند.
برای نظر دادن درباره این مطلب و دیگر مطالب ثبت نام کنید یا اگر حساب دارید وارد شوید